Un’auto su sette arriva dalla Cina: quanto lavoro resta in Europa?
Dopo quelli sulle elettriche, l’Europa sta progettando dazi anche sulle ibride di Pechino per frenarne l’invasione. Ma il beneficio per fabbriche e fornitori dipende da dove si costruiscono auto, batterie e componenti. E le alleanze fra costruttori rendono sempre meno semplice distinguere le due sponde

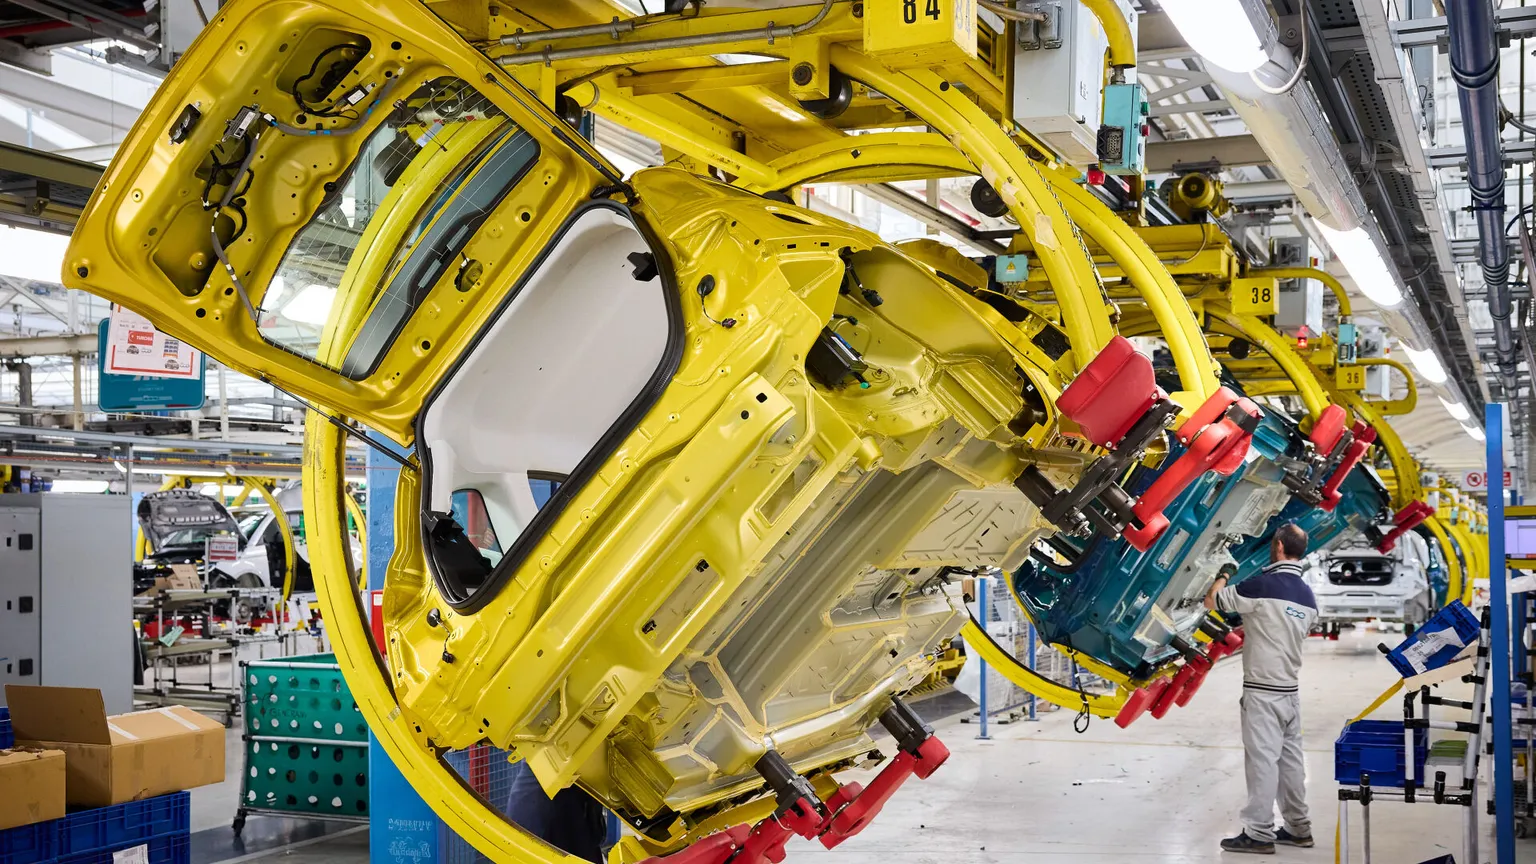
Un'automobile esce dalla fabbrica, un’altra entra in concessionaria. Per decenni abbiamo immaginato che le due scene appartenessero alla stessa storia: più vendite uguale più produzione e più lavoro. Oggi invece queste due realtà possono abitare a migliaia di chilometri di distanza una dall’altra. E il buon andamento di un mercato non basta a certificare la salute dell’industria che gli ha dato il nome. Il numero che racconta questo cambiamento è 15,1%: secondo ANFIA, nei primi nove mesi del 2026 questa è la quota delle nuove auto immatricolate in Italia prodotte in Cina. Poco più di una su sette. È una fotografia degli acquisti di vetture nuove, nella quale conta il luogo di produzione.
Ora, dopo quelli già attivi sulle elettriche, l’Europa sta minacciando, o comunque progettando, di imporre dazi in ingresso sul territorio continentale anche sulle vetture ibride cinesi per frenarne l’invasione che penalizza il prodotto interno. La distinzione fra auto cinese e auto costruita in Cina è, però, decisiva. La nazionalità del marchio, quella degli azionisti e l’indirizzo della fabbrica possono essere diversi. Lo dimostra ad esempio la Cupra Tavascan, modello di un marchio spagnolo del gruppo tedesco Volkswagen, prodotto in Cina. A febbraio la Commissione europea ha accettato per questo veicolo un impegno sul prezzo minimo d’importazione, esentandolo dai dazi compensativi. L’etichetta geografica sul cofano insomma, da sola, spiega sempre meno.
Intanto il mercato italiano sale: a settembre le immatricolazioni di vetture nuove in Italia sono state 139.356, il 9,9% in più rispetto a un anno fa. Nel cumulato gennaio-settembre hanno raggiunto 1.268.964 unità, con una crescita dell’8,7%. ANFIA sostiene che quasi tutto l’incremento sia andato a beneficio delle vetture prodotte in Cina. Il presidente Roberto Vavassori denuncia le conseguenze delle importazioni su stabilimenti e occupazione. È un allarme da prendere sul serio, senza trasformarlo in un’equazione automatica: per misurare quanti posti si perdono servono dati su produzione, ordini ai fornitori e organici, oltre alle classifiche delle vendite.
Un’auto importata genera comunque attività in Europa e in Italia: distribuzione, trasporto, finanziamento, manutenzione. Ma questi servizi non sostituiscono integralmente ciò che si crea progettando e fabbricando un veicolo. Dietro una linea di montaggio ci sono stampi, macchinari, ricerca, collaudi e imprese che consegnano migliaia di pezzi. Quando si sposta la produzione, il rischio riguarda anche questa rete, spesso meno visibile della grande fabbrica e più fragile davanti alla perdita di una commessa.
Il problema industriale diventa così un problema sociale. Chi compra cerca un prezzo sostenibile; chi lavora nella filiera chiede un futuro. Sono esigenze che possono convivere nella stessa famiglia. Chiedere al consumatore di risolvere il conflitto pagando qualunque sovrapprezzo significa affidargli una politica industriale che dovrebbe competere a imprese e governi. Per i produttori europei la risposta deve passare anche da vetture accessibili e investimenti capaci di renderle competitive.
I dazi sono una parte della risposta. Le misure antisovvenzioni introdotte dall’Unione europea nel 2024 riguardano le elettriche a batteria originarie della Cina: non costituiscono una barriera indistinta contro ogni vettura cinese. Possono correggere condizioni di concorrenza alterate, ma non costruiscono da soli una batteria, non riducono una bolletta energetica e non rinnovano una gamma. Il loro risultato va misurato insieme alla capacità europea di offrire prodotti che gli automobilisti vogliano e possano acquistare.
C’è poi un’altra strada, già nei programmi dei costruttori: portare parte della produzione in Europa attraverso alleanze con imprese cinesi. A maggio, Stellantis e Leapmotor hanno annunciato l’intenzione di ampliare la collaborazione, valutando la produzione del Suv B10 nello stabilimento spagnolo di Saragozza. È un progetto, con tempi e condizioni da verificare. Ma pone una domanda concreta: quante lavorazioni, forniture e competenze accompagnerebbero l’assemblaggio?
Il 28 settembre Volkswagen, PowerCo e Gotion hanno annunciato a loro volta joint venture per celle LFP in Spagna e Slovacchia e materiali catodici in Marocco. Nel progetto di Valencia PowerCo manterrebbe il 51%. Una tecnologia sviluppata con un partner cinese può quindi alimentare un investimento e occupazione in Europa. Per valutarne il beneficio bisognerà guardare ai contratti, alla ricerca e alle forniture locali, oltre alle quote societarie.
È qui che il confronto deve diventare più esigente. Una fabbrica europea che assembla componenti quasi tutti importati produce un beneficio diverso da un sito inserito in una filiera locale di sviluppo e produzione. Entrambi possono creare lavoro, ma con profondità e prospettive differenti. L’autonomia industriale si costruisce anche imparando a fare, formando tecnici e conservando la capacità di progettare la prossima generazione di prodotti.
Quel 15,1% non è dunque soltanto una quota da osservare con preoccupazione. È l’invito a cambiare il modo di leggere il mercato. Accanto a quante auto vendiamo, dobbiamo chiedere quanto valore produciamo e quali competenze restano. Perché il futuro dell’automobile europea si misurerà anche dalla possibilità che chi oggi la costruisce possa domani permettersi di comprarla.
© RIPRODUZIONE RISERVATA
 Seguici anche su Google Discover di Avvenire
Temi