«Un Patto di quattro anni per tornare a crescere»
Lo propone Fausto Bianchi, presidente di Piccola Industria Confindustria. Il 55% delle pmi è a un bivio. Si rischia di perdere la spina dorsale del sistema industriale

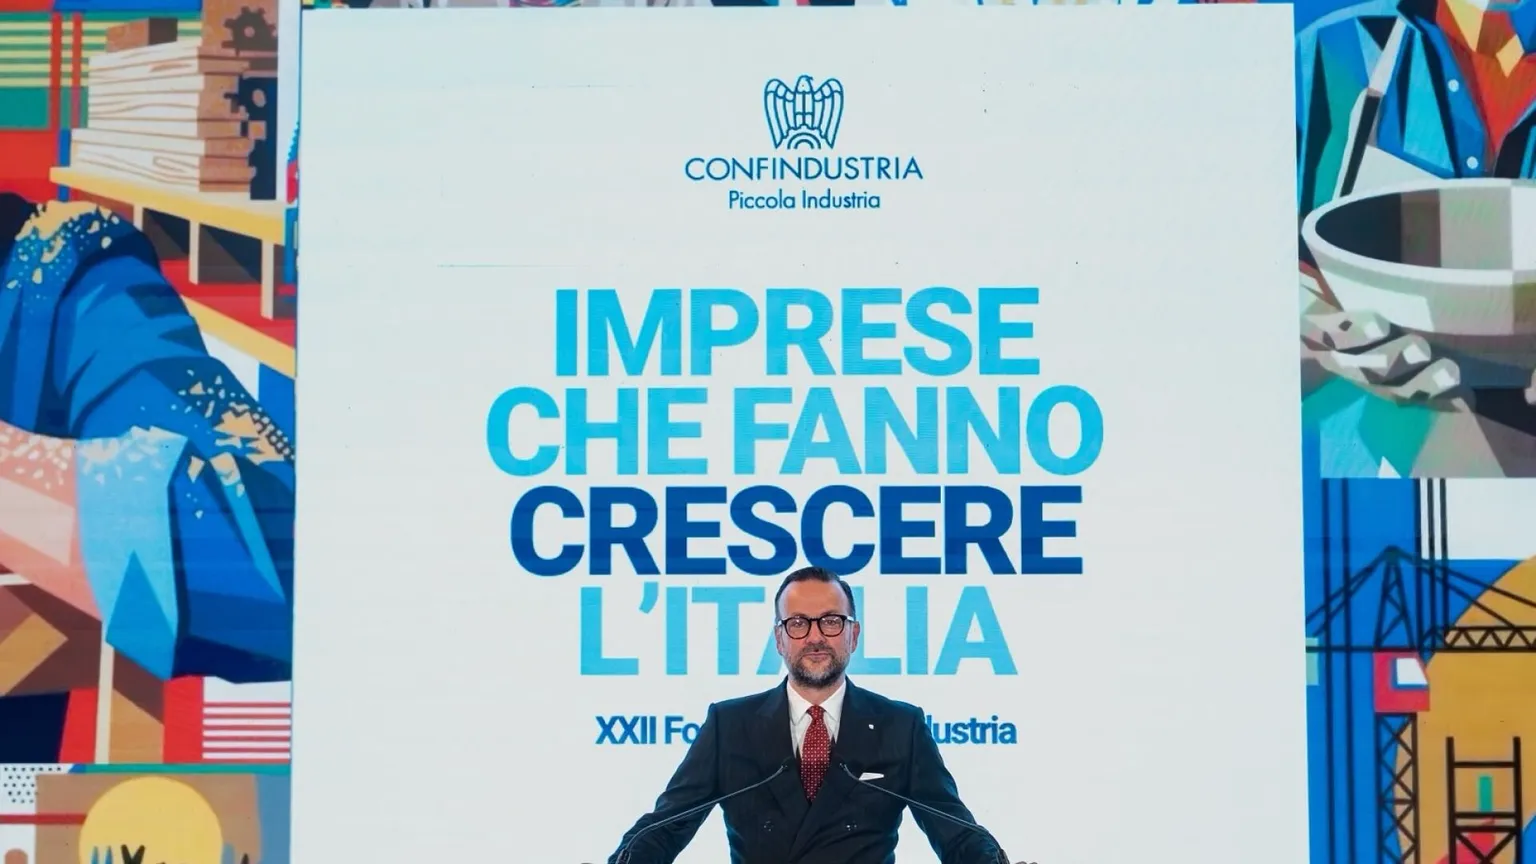
Il 55% delle piccole e medie imprese punta a crescere nei prossimi cinque anni, ma il 40,7% ha già rinviato, ridotto o abbandonato almeno un investimento per mancanza di risorse finanziarie. È uno dei principali dati del Rapporto Piccola Industria 2026, presentato oggi a Roma all’apertura del XXII Forum della Piccola Industria di Confindustria Imprese che fanno crescere l’Italia, a cura del Comitato Scientifico di Piccola Industria con i contributi del Centro Studi Confindustria, della Luiss, della Fondazione Nord Est e di Intesa Sanpaolo. Il quadro è quello di un bivio: le piccole imprese italiane sono a rischio di sopravvivenza e l’emorragia non si arresta, anzi accelera. Tra il 2018 e il 2024 le imprese con 3-9 addetti sono diminuite di oltre 43mila unità, a un ritmo sempre più rapido (-14mila nel triennio 2018-2021, -29mila nel 2021-2024), per un totale di 116mila addetti, scendendo dal 30,1% al 25,8% dell’occupazione. L'industria in senso stretto ha perso, tra 2018 e 2024, il 7,1% delle sue imprese. Eppure, sono proprio le pmi a reggere l’economia del Paese: danno lavoro a tre quarti degli addetti del settore privato non finanziario, producono il 65% del valore aggiunto e generano circa la metà del valore esportato dalle imprese che vendono all’estero in modo continuativo. Restare piccole espone al rischio di scomparire, ma crescere richiede risorse: la richiesta più condivisa dagli imprenditori, indicata dall’88% dei partecipanti allo studio, è un fisco che premi il rafforzamento del capitale proprio. Il Rapporto individua poi due urgenze strutturali per le pmi: aggregarsi per crescere e preparare per tempo il ricambio generazionale, perché nelle imprese industriali tra i 20 e i 49 dipendenti oltre metà degli imprenditori ha più di 60 anni, mentre i giovani nei board si associano a una crescita più dinamica, sia di fatturato sia di occupazione.
«Non proponiamo un Patto in quattro tappe o quattro appuntamenti - spiega Fausto Bianchi, presidente di Piccola Industria Confindustria - . Proponiamo un Patto di quattro anni, un ciclo olimpico, con impegni reciproci, obiettivi misurabili e continuità. Non vogliamo concentrare il confronto sulla prossima Legge di Bilancio: chiediamo alla politica di assumere un impegno chiaro per la prossima legislatura. Le imprese 10/100 hanno bisogno di un orizzonte stabile, non di incentivi occasionali. La Piccola Industria di Confindustria assume quattro impegni. Primo, crescere: superare l’idea che “piccolo è bello” sia un destino immutabile. Secondo, solidità: rafforzare organizzazione e struttura finanziaria, per essere interlocutori sempre più attrattivi per banche, investitori e partner. Terzo, apertura: accogliere nuovi soci, competenze e amministratori indipendenti quando servono a far crescere l’impresa. Quarto, aggregazione: costruire progetti industriali comuni, soprattutto nelle filiere, capaci di unire competenze e preservare identità e radicamento. Noi non chiediamo un provvedimento in più nella prossima legge di Bilancio. Chiediamo un Patto di legislatura per la crescita della Piccola Industria italiana. Un Patto fondato su quattro condizioni precise: regole, investimenti, capitale e finanza. Quattro condizioni per consentire alle imprese 10/100 di investire, innovare, rafforzarsi, aggregarsi e diventare più grandi».
Infatti servono regole europee e nazionali che riconoscano le esigenze delle imprese 10/100. La disciplina degli aiuti di Stato deve essere adeguata alla competizione globale; gli strumenti nazionali devono essere comprensibili, accessibili e concentrati sulle misure che producono risultati. Il problema non è quanti incentivi esistano, ma chi riesca davvero a utilizzarli. Occorre uno strumento dedicato alle imprese 10/100, sul modello dei contratti di sviluppo, che accompagni ammodernamento degli impianti, automazione, digitale, Ia-Intelligenza artificiale, cybersecurity, ricerca, efficienza energetica, economia circolare e formazione. Non basta incentivare l’investimento: bisogna mettere le imprese nelle condizioni di realizzarlo. Le imprese 10/100 devono potersi rafforzare patrimonialmente con incentivi permanenti, non misure una tantum. Possiamo recuperare la logica dell’Ace, valorizzando anche chi investe nel capitale delle piccole manifatturiere. Più capitale significa più capacità di innovare, resistere alle crisi, assumere persone e aprirsi a nuovi mercati. Le imprese 10/100 hanno bisogno di una filiera completa della finanza: credito bancario, private equity, private debt, venture capital e mercati dei capitali devono accompagnare le diverse fasi della crescita. Servono capitali pazienti, che guardino al progetto industriale e sostengano investimenti, aggregazioni e passaggi generazionali. Anche la mobilitazione del risparmio privato verso l’economia reale deve riservare attenzione concreta alla fascia 10/100.
«In sintesi, dobbiamo creare le condizioni perché per un imprenditore sia più conveniente aggregarsi, aprire il capitale a nuovi soci e continuare a crescere, piuttosto che vendere integralmente la propria impresa. Dobbiamo rendere più conveniente crescere insieme che vendere da soli. Non per impedire le cessioni, ma per fare della crescita industriale una scelta realmente possibile e attrattiva», conclude il presidente di Piccola Industria Confindustria.
Ecco il Rapporto in sintesi:
Il peso delle pmi e il nodo della dimensione: crescendo si azzererebbe il divario di produttività
Le pmi italiane sono 3,79 milioni, il 99,9% delle imprese del settore privato non finanziario, e danno lavoro a 12,46 milioni di persone: il 75% dell’occupazione, contro il 65,1% della media Ue, il 58,4% della Germania e il 54,4% della Francia. Generano 654 miliardi di euro di valore aggiunto, il 65% del totale. Il Centro Studi Confindustria individua nella dimensione una delle ragioni principali del divario di produttività che l’Italia sconta rispetto ai principali paesi europei: il valore aggiunto per occupato passa da 39,7 mila euro nelle microimprese a 59,6 mila nelle piccole e 78,4 mila nelle medie. Con la struttura dimensionale della Germania, la produttività italiana sarebbe più alta del 17,6% (75,7 mila euro per occupato contro 64,4 mila) e il divario si azzererebbe8. Se le imprese di 10-19 addetti diventassero di 50-249, la produttività aggregata crescerebbe del 4,3% (e del 6,1% nella sola manifattura). Intanto, il tessuto si assottiglia dal basso: tra il 2018 e il 2024 le imprese con 3-9 addetti sono diminuite di oltre 43 mila unità.
Capitale: prevale l’autofinanziamento, la mancanza di risorse frena gli investimenti soprattutto per le più piccole
Negli ultimi tre anni la fonte più usata è stata l’autofinanziamento (55,8%), davanti ai prestiti bancari (37,9%) e ai finanziamenti pubblici agevolati o garantiti (31%). Solo il 2,3% delle imprese ha accolto investitori esterni, ma il 36,9% li prenderebbe in considerazione per finanziare la crescita futura; il 60,1% valuterebbe nuovi soci a condizioni vantaggiose e il 65,4% riconosce che possono apportare competenze oltre che capitale. Il Rapporto precisa che lo scarto non misura una domanda di capitale insoddisfatta, ma una disponibilità che dipende da condizioni e assetti di governo. I vincoli finanziari pesano soprattutto sulle realtà più piccole: hanno frenato gli investimenti il 50,1% delle imprese con 1-9 addetti, il 39,2% di quelle con 10-49 e il 33,2% di quelle con 50-9912. Il 29,7% giudica insufficienti le proprie risorse rispetto ai progetti di crescita, quota che sale al 38,6% tra chi punta a espandersi rapidamente13. È soprattutto nelle strategie di crescita rapida che affiorano segnali di tensione tra ambizione e mezzi disponibili. In questo gruppo il 48% riferisce che la mancanza di risorse finanziarie ha almeno qualche volta comportato il rinvio, il ridimensionamento o la rinuncia a investimenti. La distanza tra imprese più e meno patrimonializzate ha inoltre toccato il massimo del periodo 2015-2024 e, tra le piccole, sfiora i due terzi dell’attivo.
Collaborare premia? La difficoltà è trovare partner, ma chi ci riesce ha una produttività fino al 30% più alta
Il 31,1% delle imprese dichiara di non avere collaborazioni stabili o strutturate14. Le forme più diffuse sono gli accordi commerciali (47,6%), le reti d’impresa (21,1%) e i consorzi (12,7%); le joint venture si fermano all’8%. L’ostacolo principale è trovare partner adatti (56,1%), seguito dalle difficoltà di coordinamento e decisione comune (34,7%) e dal timore di perdere autonomia (29,6%). Tra le imprese cresciute oltre il 30% nell’ultimo triennio, l’82,6% ha almeno una collaborazione strutturata15. Non è possibile stabilire se siano le collaborazioni a favorire la crescita oppure se siano le imprese più dinamiche, grazie a maggiori risorse e opportunità, a sviluppare più facilmente relazioni strutturate con altri soggetti (ed è plausibile che i due fenomeni si rafforzino reciprocamente), ma il risultato conferma l’importanza delle collaborazioni nei percorsi di sviluppo delle imprese. Lo stesso “premio di relazione” si osserva nelle filiere: le piccole imprese con rapporti produttivi stabili hanno una produttività superiore di circa il 30% a quella delle imprese isolate (14% per le medie).
Ricambio generazionale: con giovani nel board più crescita e occupazione
La dinamica numerica delle micro e delle piccole imprese è condizionata anche dall’invecchiamento degli imprenditori, che rende il passaggio generazionale una questione sempre più urgente: nelle imprese familiari, dove proprietà e gestione spesso coincidono, il trasferimento delle responsabilità è un momento decisivo per la continuità aziendale. Più di un’impresa su due incontra difficoltà e, tra queste, il 32,9% segnala l’assenza di successori interessati o qualificati e il 27,2% la difficoltà di trasferire competenze e contatti. Il problema però è urgente: nelle imprese industriali tra 20 e 49 addetti oltre la metà degli imprenditori ha più di 60 anni (52,8%). L’analisi condotta da Intesa Sanpaolo su circa 550 mila imprese rileva che nell’11,5% dei casi il Consiglio di amministrazione è composto solo da over 65, mentre nel 23,9% è presente almeno un under 40 (dati Cerved 2023). L’incidenza dei board interamente over 65 è più alta nel Centro (13,6%), con il Lazio al 15%, e tra le più alte nella manifattura (13,3%), dove la quota di imprese con un giovane in consiglio (19,5%) è la più bassa tra i settori. Al contrario, nel Mezzogiorno il 27,8% delle imprese ha almeno un under 40 nel board: il 30% in Campania, in testa alla classifica regionale, seguita da Sicilia (29,3%), Basilicata (28,1%) e Calabria (28%)20. Tra il 2019 e il 2023 gli ingressi di amministratori giovani non hanno compensato l’invecchiamento naturale: sull’intero campione il saldo tra board ringiovaniti e invecchiati è negativo del 9,8% (-10,8% tra le microimprese). Nei distretti industriali (18.236 imprese), quelle con almeno un under 40 nel board hanno visto il fatturato mediano crescere del 22,5% tra il 2019 e il 2024, contro l’8,5% di quelle con board tutto over 65; tra le microimprese il confronto è 18,3% contro 3,1%. Nelle prime l’occupazione è aumentata in mediana del 6,7% (invariata nelle seconde), il 18,7% ha almeno un brevetto (10%) e il 22,5% una certificazione ambientale (10,5%), a conferma della maggior sensibilità dei giovani verso questi temi. Il risultato regge anche confrontando imprese simili per settore, dimensione e territorio. Nell’indagine Luiss, tra chi indica la successione come obiettivo prioritario oltre tre quarti hanno già definito o avviato il percorso.
Le pmi chiedono strumenti per crescere
Le agevolazioni fiscali per rafforzare il capitale proprio sono giudicate molto o abbastanza utili dall’88% delle imprese (90,8% tra quelle con 50-99 addetti). Seguono gli strumenti finanziari per crescita e aggregazioni (78%), gli incentivi fiscali alle aggregazioni (68,9%), i contributi per consulenza e preparazione delle operazioni (67,8%) e i voucher per competenze manageriali (64,7%). Il Rapporto propone incentivi semplici, prevedibili e duraturi, legati a incrementi effettivi del patrimonio netto, che premino sia gli utili reinvestiti sia i nuovi apporti di capitale; iniziative strutturate di incontro tra imprese, con un ruolo di facilitazione del sistema associativo; servizi specialistici e accompagnamento manageriale per le operazioni di aggregazione.
Demografia: entro il 2050 quasi 6 milioni di persone in meno in età lavorativa
Il declino demografico rappresenta una sfida strutturale per la competitività delle pmi. Secondo le proiezioni DemoIstat richiamate nel Rapporto, entro il 2050 la popolazione italiana tra i 20 e i 64 anni scenderà da 34,3 a 28,4 milioni, con una riduzione del 17,2%. Una contrazione destinata ad aggravare le difficoltà di reperimento del personale, il ricambio delle competenze e la continuità produttiva. Per le imprese diventerà sempre più strategico investire in innovazione, automazione e formazione, mentre sarà fondamentale rafforzare la partecipazione al lavoro e la capacità dei territori di attrarre e trattenere i giovani.
Scenari globali: Cina, nuove catene del valore e intelligenza artificiale ridisegnano la competitività
La riorganizzazione delle catene globali del valore, la crescente pressione competitiva della Cina e l’accelerazione tecnologica stanno trasformando lo scenario in cui operano le pmi. Le filiere produttive diventano più selettive e la sicurezza degli approvvigionamenti assume un peso crescente, mentre la Cina si afferma come concorrente anche nei settori a maggiore valore aggiunto. Intelligenza artificiale, automazione e robotica, con l’emergere della Physical AI, aprono nuove opportunità per la manifattura, ma richiedono investimenti in tecnologie, competenze e produttività. Per le pmi, rafforzare la capacità di innovare e diversificare diventa decisivo per competere sui mercati internazionali.
© RIPRODUZIONE RISERVATA
 Seguici anche su Google Discover di Avvenire