La Chiesa non paga le tasse? Ecco cosa dice davvero la legge
Dalle attività economiche agli immobili destinati al culto: cosa pagano davvero gli enti ecclesiastici e quando scattano le agevolazioni

«La Chiesa non paga le tasse». Da anni questa affermazione torna periodicamente nel dibattito pubblico, alimentando polemiche e discussioni. In realtà, la questione è più complessa di quanto suggerisca uno slogan e, soprattutto, la normativa italiana non prevede un’esenzione generalizzata per gli enti ecclesiastici.
La prima distinzione riguarda la natura delle attività svolte. Quando un ente ecclesiastico possiede immobili destinati a produrre reddito o svolge attività commerciali, è soggetto alla normale imposizione fiscale, compreso il pagamento dell’Imu e delle imposte sui redditi, secondo le regole previste dall’ordinamento. Diverso è il caso degli immobili utilizzati esclusivamente per il culto o per finalità di interesse sociale. La legge riconosce infatti agevolazioni agli enti non commerciali che li destinano a scopi assistenziali, sanitari, didattici, culturali, ricreativi, sportivi o religiosi, purché non siano svolti con modalità commerciali.
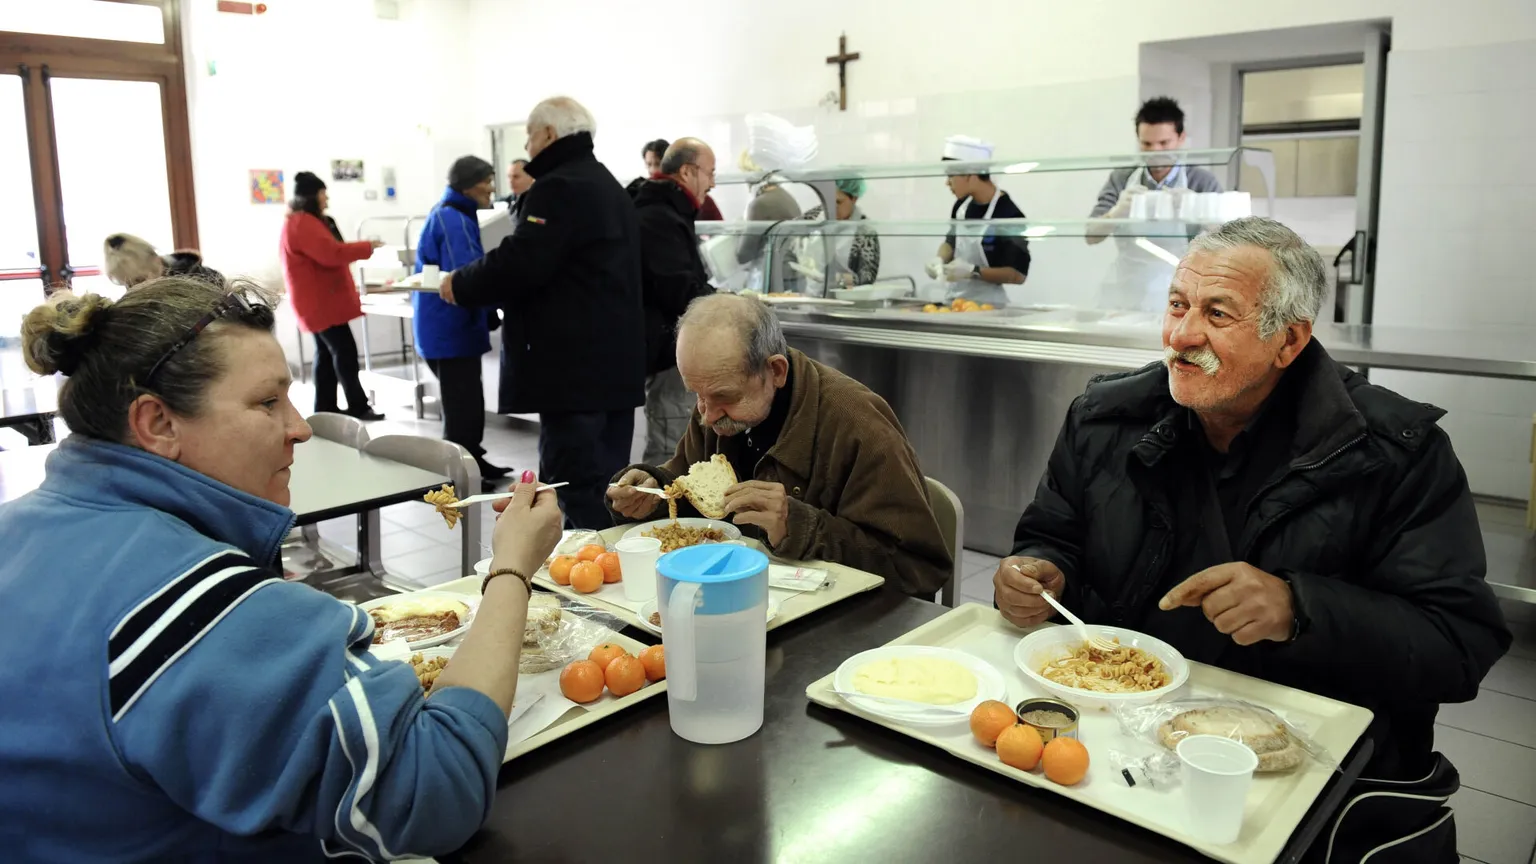
È qui che nasce spesso l’equivoco. Queste disposizioni non riguardano soltanto la Chiesa cattolica, ma un universo molto più ampio di soggetti. Associazioni, fondazioni, enti del Terzo settore, organizzazioni di volontariato e cooperative sociali possono beneficiare di analoghi regimi fiscali quando operano nell’interesse generale. Basta pensare a una mensa per persone in difficoltà, a un oratorio che offre spazi educativi ai giovani, a un centro culturale o a una struttura di assistenza sociale. Non si tratta di iniziative orientate al profitto, ma di servizi che generano un beneficio per la collettività e spesso integrano o affiancano l’intervento pubblico.
Negli ultimi anni, il legislatore e il Ministero dell’Economia sono intervenuti più volte per precisare i requisiti necessari per l’esenzione dall’Imu. Il principio resta chiaro: il beneficio non dipende dall’identità del proprietario, ma dall’effettiva destinazione dell’immobile e dalle modalità con cui viene utilizzato. Anche la giurisprudenza ha ribadito che le agevolazioni spettano quando vi si svolgono attività istituzionali prive di finalità lucrative e vengono meno in presenza di un utilizzo commerciale. La stessa tradizione cattolica riconosce nel pagamento delle imposte un dovere dei cittadini e uno strumento per contribuire al bene comune, soprattutto a favore dei più fragili.
Alla luce delle norme vigenti, dunque, l’affermazione secondo cui «la Chiesa non paga le tasse» non descrive correttamente la realtà. Gli enti ecclesiastici pagano le imposte sulle attività commerciali e sugli immobili che non rientrano nelle fattispecie agevolate. Le esenzioni riguardano invece servizi sociali, educativi, assistenziali e religiosi svolti senza finalità commerciali, nell’ambito di un quadro normativo che coinvolge l'intero mondo non profit.
Scopri di più su luoghicomuni.8xmille.it
© RIPRODUZIONE RISERVATA
 Seguici anche su Google Discover di Avvenire
Temi