L’inflazione non molla, l'IA inquieta: così il debito costa sempre più caro
I titoli di Stato Usa sono tornati al 5%, soglia che rimanda al 2007. Un test decisivo per i banchieri centrali: oggi tocca alla Fed

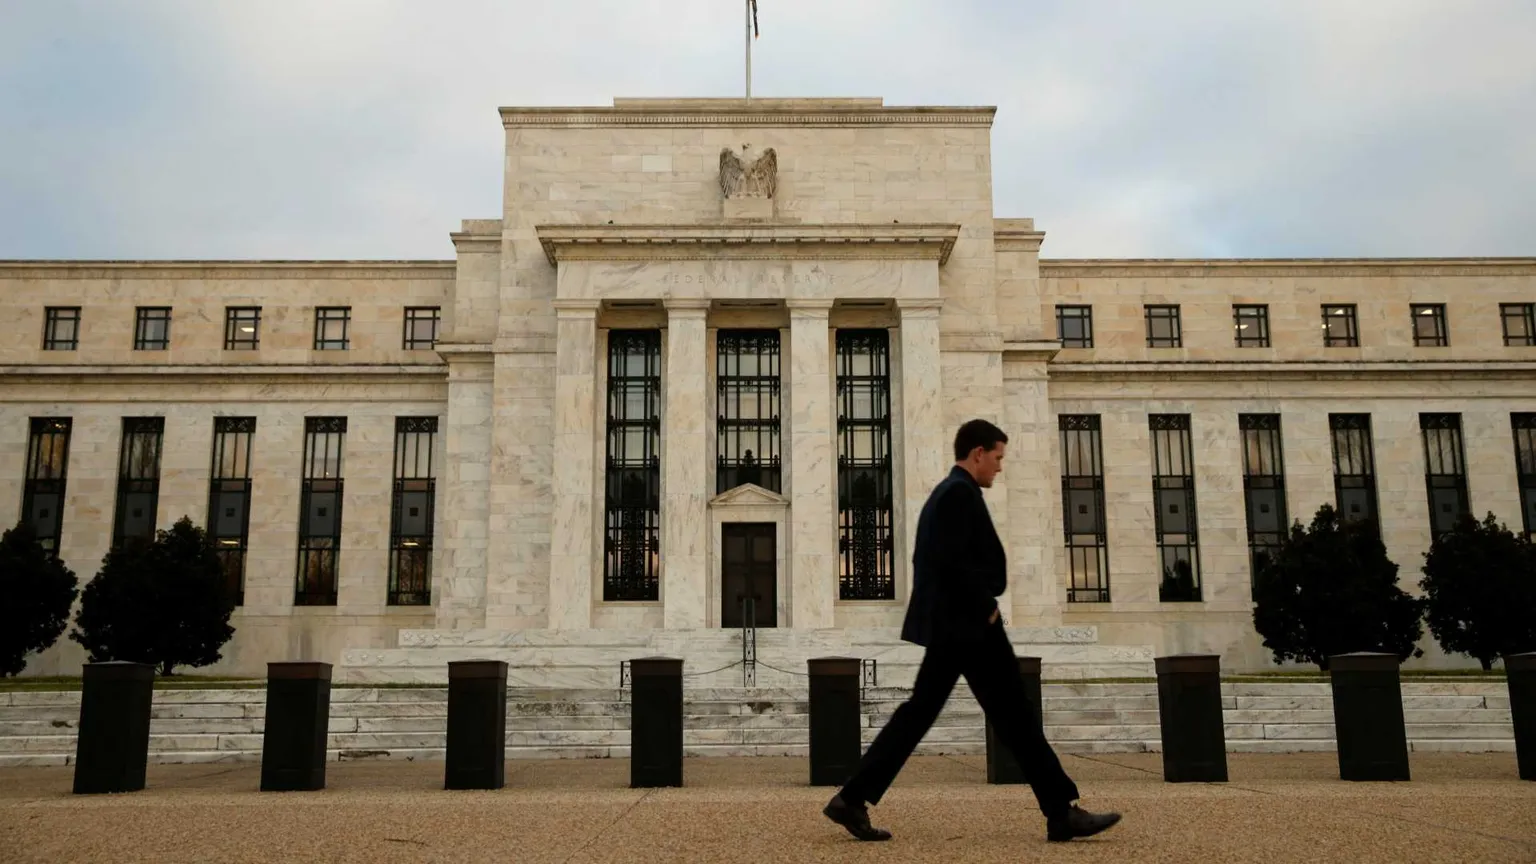
Il rendimento del 5%, cioè l’interesse di cinque punti percentuali, è un prezzo elevato e una soglia simbolica per tutti. In particolare per il debito più diffuso al mondo, quello pubblico americano e i suoi titoli, i Treasury. Che negli utilimi giorni sono tornati su questi livelli, triste traguardo di una corsa iniziata da mesi. Salvo una fiammata nel 2023, non capitava di trovarsi dalle parti del 5% da quasi vent’anni: era la viglia del fallimento di Lehman Brothers, e per frenare una bolla immobiliare che stava allungando ombre sinistre, la Banca centrale americana aveva deciso l’ennesimo rialzo dei tassi. Anche stasera, Kevin Warsh, nuovo presidente della Federal Reserve, annuncerà il (probabile) aumento dei tassi di riferimento: l’appuntamento è per le 20,30 italiane, orario da prima serata, e in molti saranno lì a vedere se il banchiere centrale farà il suo mestiere – alzando i tassi e annunciando ulteriori possibili ritocchi – o preferirà accontentare chi l’ha appena nominato, Donald Trump, contrario a politiche monetarie restrittive.
Più della puntata di oggi, però, contano quelle delle ultime settimane. Che ci hanno portato fino a qui e hanno visto lievitare i rendimenti pagati da ogni forma di debito, pubblico e privato. Del Treasury abbiamo detto: a inizio 2026 il debito decennale americano offriva un interesse del 4,15%, oggi siamo nei pressi del 5. In proporzione, non è andata molto meglio al mitico Bund, il decennale tedesco, salito dal 2,85% al 3,51%. L’Italia non sfigura ma anch’essa fa i conti con la sua impennata (il BTp è passato dal 3,5 al 4,4%), invece la Francia paga il prezzo delle turbolenze politiche e accusa un colpo anche più pesante, visto che dal 3,5% di inizio anno è salita al 4,5%. Corre il costo del debito pubblico, corre anche quello privato: il più grande gestore del risparmio globale, l’americana BlackRock, ha recentemente segnalato che l’80% delle obbligazioni private oggi sul mercato paga un rendimento superiore al 4%. Non è poco.
Le dinamiche
di mercato
La conseguenza di tutto questo è lapalissiana: oggi indebitarsi costa molto più di ieri, a tutti i livelli. Che si tratti di governi centrali (anche i più affidabili), imprese o piccoli risparmiatori, alle prese con mutui decisamente onerosi. La situazione è pesante e si presta a tante letture, alcune finanziarie e altre di taglio più geopolitico: partiamo dalle prime, che aiutano a cogliere la portata delle seconde.
Lorenzo Forni, direttore generale di Fondazione Prometeia, spiega quanto sta accadendo con la combinazione di due diversi fenomeni in corso. «Da un lato abbiamo la crescita dei prezzi, legata alle guerre e alle successive ricadute sugli approvvigionamenti energetici, sui costi di raffinazione, sui prezzi finali delle materie prime», sottolinea: «Uno scenario, questo, in cui ovviamente le banche centrali devono reagire alzando i tassi». Ma in parallelo a tutto questo «stiamo assistendo anche allo sviluppo senza precedenti dell’Intelligenza artificiale, che per mantenere le promesse richiede investimenti a dieci-undici zeri», ricorda Forni. Il risultato? I 220 miliardi di obbligazioni non garantite emesse da inizio anno solo dai grandi gruppi tech americani, secondo i conti di Ubs. La corsa dei prezzi e la corsa dell’IA, sottolinea Forni, sono due fenomeni diversi, ma che finiscono per unire gli effetti: «L’offerta di debito sta crescendo in un momento in cui la massa monetaria è in calo, chi è disposto a comprare debito oggi ha l’imbarazzo della scelta e per accaparrarsi la liquidità in circolazione chi ha bisogno di finanziarsi è pronto a offrire sempre di più». Tecnicamente è tutto chiaro. Se guardiamo però alla natura, e ai rischi, dei due fenomeni in corso ecco che qualche brivido arriva: da un lato l’IA è una terra inesplorata (quanto a ritorni, rischi, regole), dall’altro la variabile prezzi è potenzialmente esplosiva (soprattutto se dovesse sfuggire al controllo).
Le incertezze
globali
Ed è proprio qui, sul capitolo prezzi, che probabilmente le letture tecniche – con relativi allarmi - si mischiano e finiscono per trovare spinta con quelle più ampie, di matrice geopolitica: in un quadro di conflittualità semi-permanente ma che nessuno sa prevedere quanto agli sviluppi, è davvero arduo prefigurare che piega prenderà l’inflazione. Un’inflazione, ricorda ancora Forni, particolarmente difficile da maneggiare «perché dovuta a un problema di offerta e non di domanda. I prezzi salgono perché i prodotti sono ostaggio di fattori straordinari e non perché c’è un eccesso di propensione all’acquisto come è sempre avvenuto nella maggior parte dei picchi inflazionistici», sottolinea l’economista. Un’anomalia, questa, sempre più difficile da curare per chi è anzitutto deputato a farlo: le banche centrali, utilizzando la leva dei tassi.
Ce la faranno? Al riguardo si accettano scommesse, e la scelta di oggi darà segnali importanti. Interpellata da Avvenire , Donatella Principe, responsabile strategie della banca d’investimento italiana Intermonte, ricorda che «dalla Grande Crisi Finanziaria, e ancor più dalla pandemia, le banche centrali hanno messo a rischio quella reputazione di indipendenza che per decenni era stata un fattore determinante nel consentire loro di tenere sotto controllo la curva dei rendimenti». Ognuno, poi, se la gioca come riesce e «in questo ciclo inflattivo la Bce ha avuto il coraggio di agire presto e indipendentemente dalla Fed, riguadagnando parte della credibilità persa». Ma c’è poco da bearsi dei mali altrui, soprattutto se in ballo c’è il principale mercato al mondo del debito, che è quello americano. Non a caso, «alla corsa al debito si sono uniti anche Paesi prima insospettabili per il rigore dei conti pubblici, come la Germania, la stessa che aveva inserito in Costituzione il divieto alla leva finanziaria. Tuttavia, va osservato che in particolare il tema della stabilità governativa, sta rivestendo grande peso a livello europeo. Il che ha garantito all’Italia un percorso più virtuoso di altri Paesi Ue: fortissima la distanza con una Francia che in pochi mesi è passata da paese ‘core’ a periferico».
Tra economia
e finanza
Lo scenario è in evoluzione, l’autunno – tradizionalmente un momento della verità per i mercati – aiuterà a capire se la finanza saprà gestire con i suoi strumenti e le sue dinamiche una situazione oggettivamente straordinaria, frutto della progressiva stratificazione di incognite diverse e sempre più pervasive, ma tutte riconducibili a un quadro di conflittualità crescente iniziato subito dopo la pandemia. Di certo, in un mondo su cui grava un indebitamento – pubblico e privato – che ha superato il 300% del Pil, i tassi non potranno superare (e di molto) il 10% com’era accaduto nella crisi energetica degli anni ’80, quando invece il debito era sotto il 100%. Scenari apocalittici che nessuno ovviamente pensa di evocare. Le alternative, in teoria, ci sarebbero: la crescita, che non è ferma ma certo non riesce a impattare – soprattutto in Europa e, a ben guardare, anche negli Usa – sulle dinamiche in corso. O, più a fondo, sulla fiducia. Che da sempre è il terreno d’incontro tra finanza e politica.
© RIPRODUZIONE RISERVATA
 Seguici anche su Google Discover di Avvenire