Un’altra finanza è già possibile (ed è più conveniente per tutti)
Secondo il 9° Rapporto sulla Finanza Etica in Europa, le banche etiche destinano il 98% dei prestiti a progetti sociali e ambientali e hanno una maggiore solidità patrimoniale e una qualità del credito migliore di altri istituti

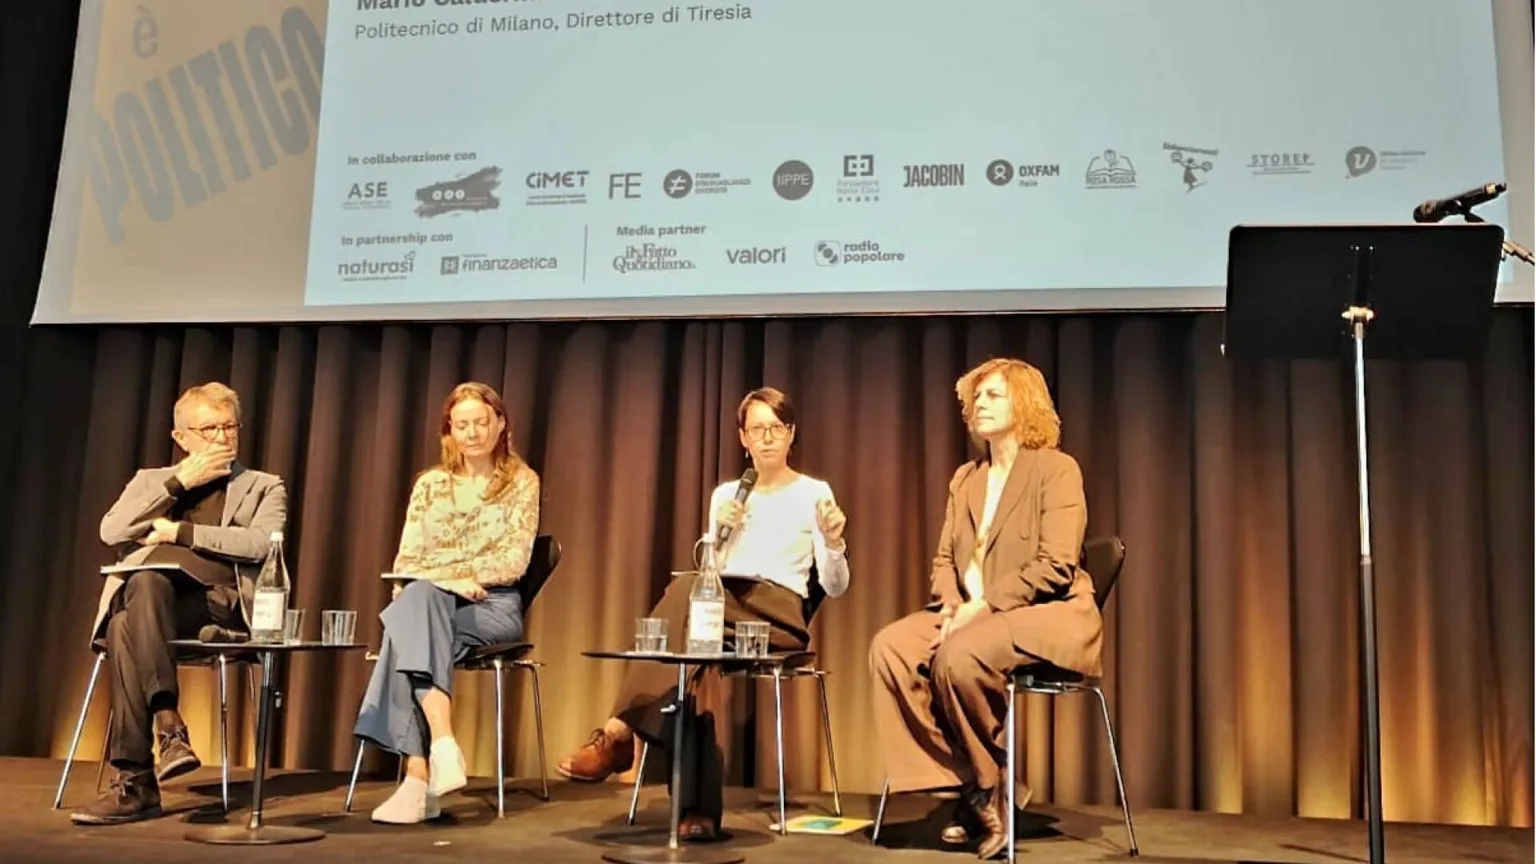
Quando affidiamo il nostro risparmio a una banca, quel denaro può prendere strade diverse. A dettare la via sono ragioni a noi spesso sconosciute, legate a modello di business, statuto e missione strategica che l’istituto ha scelto di perseguire. Nelle banche etiche europee il 67% di quanto raccolto dall’istituto viene immesso nell’economia reale come credito a famiglie, imprese e progetti, sotto forma di mutui, finanziamenti e fidi. Una percentuale che nelle banche tradizionali, storicamente più orientate alla massimizzazione del rendimento per gli azionisti, scende al 61%. Che gli istituti etici puntino su un maggiore impatto reale sulle comunità e l’ambiente non è certo una novità, ma la particolarità è che riescano a farlo mantenendo elevata solidità finanziaria, economica e patrimoniale. Sarà forse anche per questo che oggi in Europa operano 26 banche etiche che gestiscono un patrimonio di fiducia senza precedenti, ossia più di 120 miliardi di euro di attivo – una cifra più che raddoppiata rispetto ai 51 miliardi del 2018 –, e contano oltre 90 miliardi di euro di depositi di cittadini e imprese. È quanto emerso nel 9° Rapporto sulla Finanza Etica in Europa presentato ieri a Milano, realizzato e pubblicato da Fondazione Finanza Etica insieme a Federazione Europea delle Banche Etiche e Alternative (Febea) e a Fundación Finanzas Éticas.
Il rapporto conferma la tenuta del modello. Scegliere un impatto positivo sul mondo non significa infatti sacrificare la redditività. Le banche etiche superano i colossi sottoposti alla vigilanza diretta della Banca centrale europea in quello che è sempre stato il loro punto di forza: la solidità patrimoniale, oltre alla migliore qualità del credito erogato. Ben il 98,36% di questo va ad attività con finalità ambientali o sociali, contro il 18,5 % delle principali banche europee analizzate. La maggiore attenzione al credito verso progetti sociali e ambientali si traduce anche in minori problemi di rimborso. Infine, la ridistribuzione del reddito accumulato grazie al rialzo dei tassi d’interesse mostra una netta differenza tra le due tipologie di istituti. Nelle casse di tutte le banche si è riversata una cascata inattesa di nuovi ricavi, ma mentre i grandi colossi hanno spinto quel denaro verso l’alto, sotto forma di utili da distribuire agli azionisti o da impiegare in operazioni di fusione e acquisizione, le banche etiche l’hanno ridistribuito verso il basso in misura maggiore, rafforzando la presenza delle filiali sui territori, destinando più risorse al personale e distribuendo una porzione più elevata del valore aggiunto ai clienti.
«Il problema non è la mancanza di risorse né di buoni progetti, quindi, ma l’assenza di un’infrastruttura e di strumenti capaci di farli incontrare in modo stabile – ci spiega Federica Ielasi, vicepresidente di Banca Etica e co-autrice del Rapporto –. Garanzie finanziarie pubbliche discontinue, criteri di accesso per avvalersi di tali garanzie pensati per altri modelli d’impresa e troppo poco capitale paziente (disposto cioè ad attendere ritorni di lungo periodo e a rafforzare il patrimonio di chi “fa impresa”) finiscono per penalizzare proprio gli investimenti di cui l’Europa avrebbe più bisogno per far crescere le aree fragili, la coesione, lo sviluppo sostenibile».
Febea, in vista delle riforme legislative dell’Ue previste per il 2027, propone dunque una regolamentazione più proporzionata e strumenti finanziari per far crescere l’economia sociale, riconoscendone e valorizzandone la diversità del settore finanziario. «Serve anzitutto che le garanzie pubbliche, a livello nazionale ed europeo, diventino strumenti permanenti e prevedibili. Il negoziato sul budget di medio periodo dell’Unione europea (Mef 2028-2034) è l’occasione per farlo, a partire dal rafforzamento di InvestEU (il piano della Ue per il periodo 2021-2027)», specifica Ielasi. Per il settore, infine, è fondamentale lo sviluppo di strumenti di capitale paziente, con la partecipazione di risorse pubbliche e private. «È così – conclude – che il risparmio dei cittadini europei potrà tornare a finanziare ciò che contribuisce davvero allo sviluppo delle comunità e alla tutela del pianeta».
© RIPRODUZIONE RISERVATA
 Seguici anche su Google Discover di Avvenire
Temi